 MONEY
핵심 요약: 높은 매출과 낮아진 이익의 간격
자동차 회복과 미래사업 투자 사이의 현금을 검증한다.
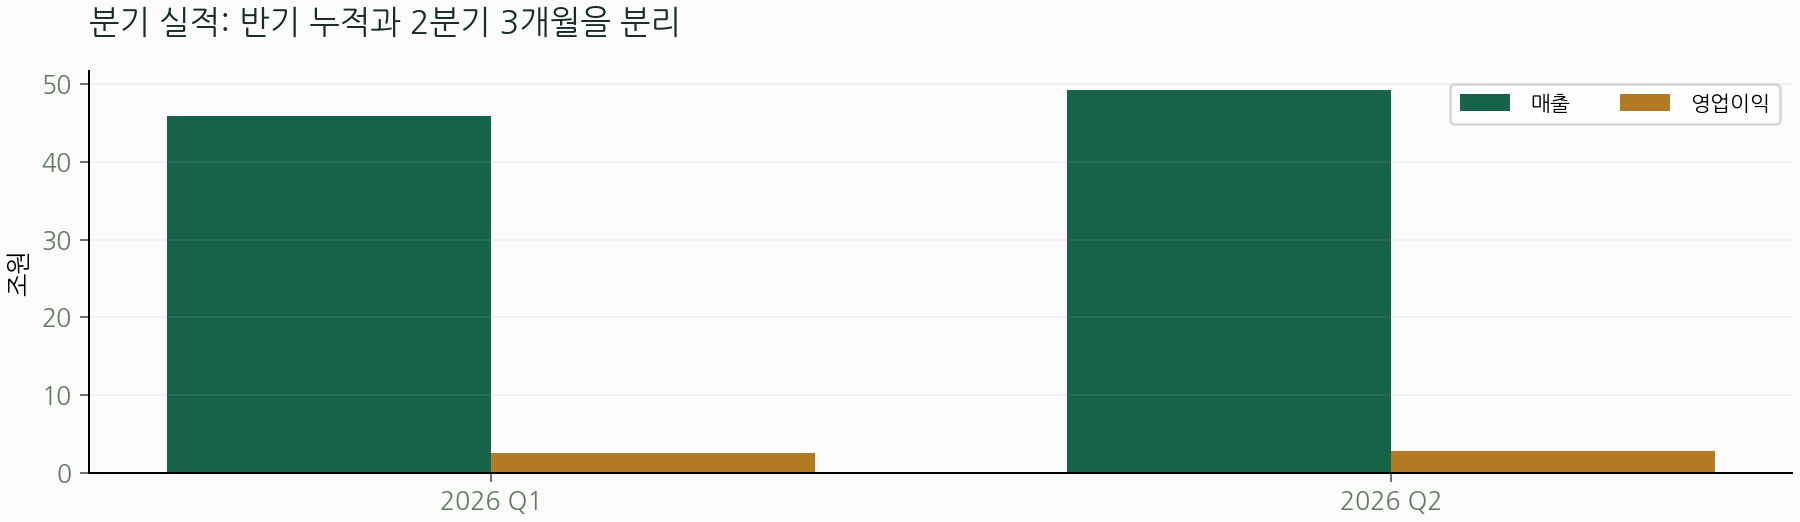
2분기 연결 매출 49.2153조원은 전년 대비 1.92% 증가했지만 OP 2.8509조원은 20.84% 감소했다. 2분기 OPM 5.79%는 1분기 5.47%보다 나아졌으나 작년 같은 분기의 수준을 회복한 것은 아니다. 매출 규모보다 관세·환율·믹스·인센티브와 비용의 연결을 살핀다.
회사 CID는 하이브리드·SUV와 현지 생산, 미래 모빌리티·로봇 역량을 함께 설명한다. 그러나 신사업의 기업가치와 현대차 보통주에 귀속되는 현금은 다른 질문이다. 필요한 투자와 자금의 부담을 제외한 성장 이야기만으로 가격을 정하지 않는다.
상반기 연결 CFO 4.8497조원은 금융 사업을 포함한다. 자동차 순현금과 전체 연결 부채를 섞으면 평가가 왜곡된다. 이 보고서는 연결 EPS 모델과 비금융 현금 부분 모델을 구분하며 완성된 SOTP가 아닌 범위를 명시한다.
| 확인 사실 | 핵심 질문 | 검증 축 |
|---|---|---|
| 2Q OPM 5.79% | 이익 회복의 지속 | 믹스·관세·환율 |
| HEV·미래사업 확대 | 투자·현금 귀속 | 지분·비용·수익 |
| 자동차+금융 연결 | 평가 범위 일치 | EPS·FCFF·부채 |
자료 기준: 회사·그룹·보통주·우선주 범위
현대차그룹 전체가 현대차 한 종목의 현금 권리는 아니다.
재무는 현대자동차 연결 범위이고 주가는 005380 보통주다. 기아·현대모비스·로봇·자율주행 관련 그룹 전체 가치와 판매를 현대차 연결 수치에 그대로 더하지 않는다. 관계기업과 종속기업·비지배 지분, 별도의 배당·자본 투입 조건을 확인해야 한다.
반기 연결재무는 백만원 단위를 조원으로 변환했고 2분기 3개월과 반기 누적을 분리했다. 순이익 전체와 지배주주 귀속을 구분한다. 6월 주식수와 9월 증권사의 주식수는 소각·발행 시점 차이가 있어 동일하지 않을 수 있다. 가격은 마지막 일별 관측인 10월 2일이다.
9월 21일 회사 CID 게시본을 확보했고 9월 9일 게시본과 파일 해시가 동일함을 확인했다. 게시일을 새 가이던스 변경일로 단정하지 않았다. 삼성 9월·KB 4월 원문의 추정 시점과 방법 차이를 유지했고 최신 판매 원문 미확보도 숨기지 않는다.
| 자료 | 기준·범위 | 주의 |
|---|---|---|
| 재무 | 6월 / 연결 / 백만원 | 금융 포함 |
| 시세 | 10.02 / 보통주 | 우선주 가격 별도 |
| 회사 CID | 09.21 게시본 | 기존 자료 동일 확인 |
| 주식수 | 6월 종류별 유통 | 후속 소각 미반영 |
증권사 비교: 로봇 가치와 투자 부담의 시각차
목표가 차이를 단순 평균보다 가정으로 읽는다.
삼성 9월 15일 PDF는 목표가 500,000원으로 낮추고 파업·원화 강세와 신사업 자금 부담을 설명했다. 2026·2027 매출 186.395·188.596조원, OP 9.593·8.849조원이다. 17배 PER의 로봇 비교 논리가 있더라도 로봇의 확정 현금과 동일하지 않다.
KB 4월 9일 PDF는 목표가 800,000원, DCF WACC 6.9%·영구성장 0.7%와 로보틱스 투자 매력을 제시했다. 당시 2026·2027 OP 11.626·11.901조원은 삼성 9월 전망보다 높다. 방법과 날짜, 소유·사업 가정이 달라 차이를 원문 수준에서 비교하고 최신 KB 의견으로 바꾸지 않는다.
다올 9월 28일 목표가 640,000원은 목록 정보만 확인했다. 한국투자 7월 자료는 공개 목록을 확인했으나 PDF가 로그인 페이지로 연결되어 원문 확인 수에서 제외했다. 서로 다른 날짜의 목표가격 평균을 현재 컨센서스나 자체 적정가로 쓰지 않는다.
| 기관 / 실제 확인 | 2026·2027 OP | 당시 목표가 | 방법·범위 |
|---|---|---|---|
| 삼성 / 09.15 PDF | 9.593 / 8.849조 | 500,000원 | PER·투자 부담 |
| KB / 04.09 PDF | 11.626 / 11.901조 | 800,000원 | DCF·과거 전망 |
| 다올 / 09.28 목록 | 원문 산식 미확보 | 640,000원 | 확인 수 제외 |
사업부문: 자동차와 금융의 다른 재무 구조
외부 고객 매출과 내부거래 포함 매출을 구분한다.
반기 주석의 외부고객 매출은 차량 71.3712조원, 금융 18.4947조원, 기타 5.2883조원으로 합계 95.1542조원이다. 내부거래 포함 차량 매출 117.2120조원을 연결 매출과 같은 분모로 사용하지 않는다. 금융과 차량 부문의 자산·부채 구조도 다르다.
부문 OP는 차량 3.8453조원, 금융 1.3382조원, 기타 0.2690조원이고 연결 조정 -0.0869조원을 거쳐 전체 5.3656조원이다. 금융 OP를 자동차 제조 마진으로 취급하거나 차량 OP를 외부매출로 나눈 값을 공시 확정 부문 마진으로 표시하지 않았다.
금융 부채는 차량 할부·리스 채권 등 금융자산과 대응한다. 이를 모두 자동차 순차입으로 차감하면서 금융 지분의 가치는 남기면 범위가 어긋난다. 비금융 사업 현금과 금융 자기자본·신용·조달 위험을 분리해 평가해야 한다.
| H1 부문 | 외부고객 매출 | 부문 OP |
|---|---|---|
| 차량 | 71.3712조원 | 3.8453조원 |
| 금융 | 18.4947조원 | 1.3382조원 |
| 기타 | 5.2883조원 | 0.2690조원 |
| 연결 조정 | 매출 합계 일치 | -0.0869조원 |
판매 믹스·관세·환율: 성장과 이익의 다른 동인
판매량만으로 손익을 설명하지 않는다.
회사 CID는 상반기 글로벌 도매 약 200만대와 하이브리드 36.3만대·전년 대비 18% 증가를 제시한다. 이것은 상반기 회사 자료이며 9월 판매 실적이 아니다. HEV·SUV 비중 확대가 평균 판매가격과 수익성에 영향을 주지만 비용·환율·인센티브가 동시에 작동한다.
관세는 판매가격 인상·원가 절감·현지 생산·지역 믹스 등으로 상쇄될 수 있으나 실질 부담은 계약·원산지·예외·기간에 따라 달라진다. 최신 확정 관세 비용과 제품별 손익 민감도를 모두 확보하지 못했으므로 임의 법정 세율을 모든 매출에 곱하지 않았다.
환율 약세가 수출 채산성을 돕더라도 현지 원가·금융 환산·헤지·판매 통화가 효과를 바꾼다. KB 4월의 평균 환율 1,468원 입력을 오늘의 환율로 표시하지 않았다. 삼성 9월의 원화 강세 우려는 그 기관의 당시 전망이며 최신 환율을 새로 관측한 수치와 다르다.
| 변수 | 관측 근거 | 손익 검증 |
|---|---|---|
| HEV·SUV | 회사 H1 믹스 | 가격·비용·마진 |
| 관세 | 원산지·현지 생산 | 실제 비용·상쇄 |
| 환율 | 통화·원가·헤지 | 민감도·전가 |
로봇·자율주행: 기술 성과와 주주의 현금 권리
성장 잠재력에 투자·소유·회수 조건을 연결한다.
회사 CID의 미래사업 방향과 증권사의 로봇 전망은 중요한 장기 변수다. 기술 시연·상용화 계획·공장 도입·외부 고객 판매·순현금 회수는 단계가 다르다. 미확정 고객·판매 대수·마진을 넣어 로봇 매출을 확정하지 않았다.
삼성 원문은 현대차가 로봇에서 전략적 지원 역할을 맡고 자율주행에 자원을 집중할 가능성과 그룹의 투자 분담·외부 투자자 참여를 논의한다. 외부 참여 가능성을 완료된 계약으로 쓰지 않았다. 지분율·출자 의무·지급 조건이 달라지면 현대차 주주의 몫도 달라진다.
자동차 이익과 로봇 가치를 따로 더하려면 자동차 현금에서 이미 신사업 비용을 차감했는지 확인해야 한다. 그룹 가치와 현대차 직접 권리를 중복으로 합산하지 않고, 연구개발·설비·운전자본·추가 자본의 비용을 같은 기간에서 검토한다. 현재는 완성된 신사업 SOTP를 확보하지 못했다.
| 단계 | 확인 대상 | 평가 처리 |
|---|---|---|
| 기술·도입 | 제품·공식 계획 | 매출 확정 아님 |
| 외부 판매 | 고객·순가격·마진 | 미확정 숫자 제외 |
| 주주 귀속 | 지분·투자·권리 | 그룹 가치 중복 제외 |
실적: 전분기 회복과 전년 둔화를 함께 읽는다
매출 신기록이 이익 신기록을 의미하지 않는다.
반기에서 2분기를 빼면 1분기 연결 매출 45.9389조원·OP 2.5147조원이다. 2분기 OPM은 5.79%로 1분기 5.47%보다 약 0.32%p 높아졌다. 그러나 작년 2분기 OP 3.6016조원보다 낮아 계절적 회복과 전년 구조적 부담을 나누어 본다.
상반기 전체 순이익 5.4729조원과 지배주주 순이익 4.8562조원은 다르다. 금융·관계기업·비지배와 세금으로 연결 OP와 주당 귀속 이익이 다르며 전체 순이익을 전부 보통주에 배분하지 않는다. 공식 H1 보통주 기본 EPS는 18,514원이다.
2분기 EPS나 OP를 단순 네 배로 연율화해 정상 이익이라고 고정하지 않는다. 관세·환율·노무·신차·인센티브·품질 비용이 분기마다 바뀔 수 있다. 회사 장기 목표와 증권사의 낮아진 전망을 달성 부담으로 교차하는 것이 다음 절의 질문이다.
| 연결 실적 | 1Q (조원) | 2Q (조원) | H1 (조원) |
|---|---|---|---|
| 매출 | 45.94 | 49.22 | 95.15 |
| 영업이익 | 2.51 | 2.85 | 5.37 |
| 전체 순이익 | 2.58 | 2.89 | 5.47 |
현금흐름: 연결 FCF와 자동차 FCFF의 차이
금융 채권·부채의 증감을 제조업 현금만으로 읽지 않는다.
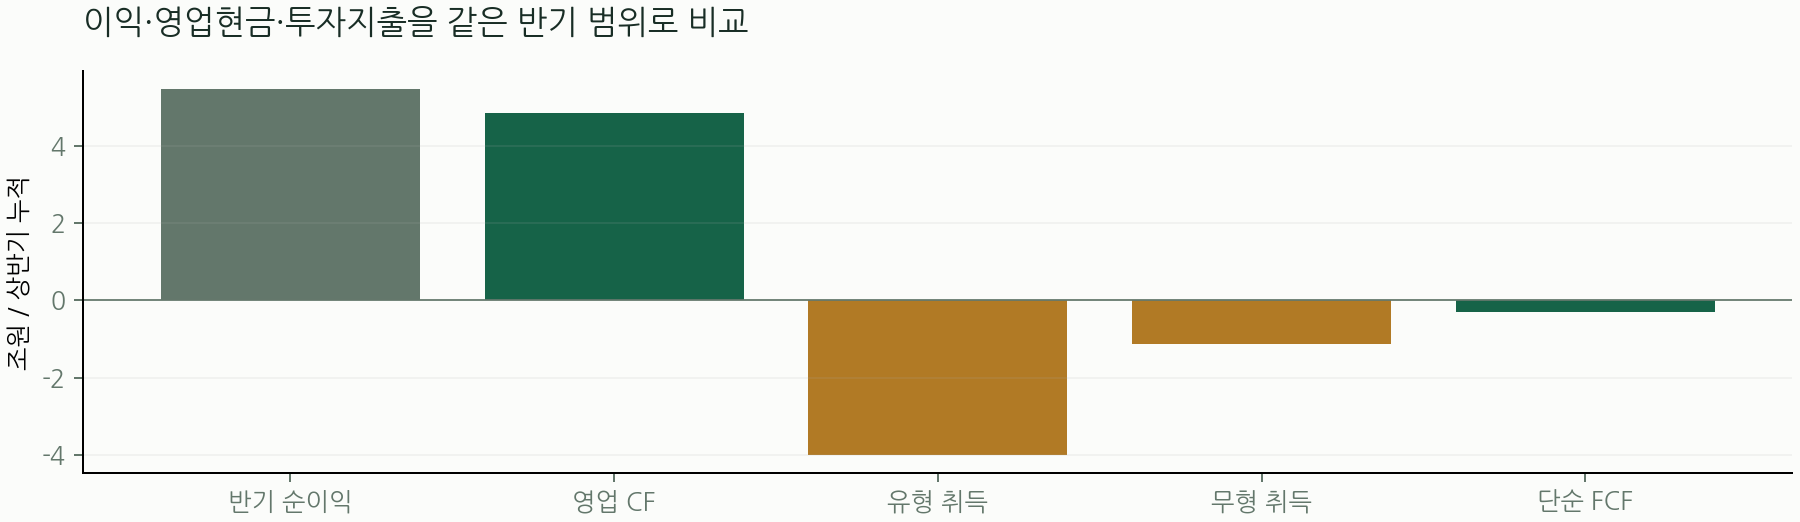
H1 연결 CFO 4.8497조원에서 유형 취득 4.0035조원과 무형 취득 1.1348조원을 빼면 단순 FCF -0.2887조원이다. 이는 금융 사업을 포함한 연결 현금 지표이며 자동차 사업만의 FCFF나 모든 주주환원 이후 잔여 현금이 아니다.
금융업 채권이 늘면 연결 현금흐름과 부채가 제조기업의 통상적인 패턴과 다를 수 있다. 연결 현금 20.2562조원과 단기금융상품 5.7379조원을 전액 자동차 투자에 사용 가능한 순현금으로 더하지 않았다. 담보·규제·현지 지급·금융 조달 목적을 함께 보아야 한다.
삼성 9월 원문의 금융 제외 순현금 12.1조원은 비금융 DCF의 참고 입력이다. 그 기관의 추정을 회사 확정 자동차 현금으로 바꾸지 않았고 정밀 금융지분·관계기업·비지배 평가를 완성하지 못했다. 앞으로 제조 현금 회수와 미래사업 투자 집행을 같은 범위에서 맞출 필요가 있다.
| 항목 | H1 (조원) | 정의 |
|---|---|---|
| 영업 CF | 4.85 | 연결 반기 누적 |
| 유형·무형 취득 | 5.14 | 현금지출 절댓값 |
| 단순 FCF | -0.29 | 영업 CF - 두 취득액 |
재무·주식수·환원: 자본과 보통주의 몫
총주주환원 정책과 실제 수익률을 구분한다.
6월 연결 자산 394.5122조원·부채 259.0957조원·자본 135.4164조원을 재계산했다. 지배주주 자본은 122.3280조원이며 비지배 13.0884조원을 보통주 가치에 모두 더하지 않는다. 금융 부채와 차량 제조 부채도 분리해야 한다.
6월 유통 보통주 202.416066백만주, 우선주 59.418010백만주의 합계 261.834076백만주를 자체 모델의 단순화 분모로 사용했다. 실제 EPS 배분과 3종 우선주의 권리·배당 차이, 이후 소각·보상·발행은 완전히 조정하지 않았다. 삼성 9월의 주식수와 다른 시점의 분모다.
회사 CID는 2025~2027 총주주환원율 35% 이상, 정책상 최소 DPS 10,000원·분기 2,500원을 설명한다. 이는 회사 정책이며 각 향후 배당과 개인의 수익률을 보장하는 숫자가 아니다. 총환원율의 명칭 TPR와 배당·소각·매입의 분모도 확인해야 한다.
| 항목 | 공식·모델 기준 | 주의 |
|---|---|---|
| 지배주주 자본 | 122.3280조원 | 비지배 제외 |
| 모델 주식수 | 261.834076백만주 | 우선주 권리 단순화 |
| 총주주환원율 | 회사 목표 35%+ | 이익·실행 확인 |
| 최소 DPS | 정책상 10,000원 | 개인 수익 보장 아님 |
향후 전망: 회사 목표와 이익 추정의 달성 부담
같은 매출 가정에서 필요한 하반기 이익을 역산한다.
회사 CID의 2026 OPM 목표 범위는 6.3~7.3%다. 삼성 9월의 연간 매출 186.395조원을 공통 분모로 가정하면 연간 OP 11.7429~13.6068조원, 확정 H1 이후 H2 OP 약 6.3773~8.2413조원이 필요하다. 회사가 이 매출을 확정한 것은 아니며 목표와 추정을 같은 분모로 비교하는 자체 산식이다.
삼성 9월의 연간 OP 9.593조원은 같은 매출에서 OPM 약 5.15%이고 H2 필요 OP 4.2274조원이다. 회사 목표와 증권사 전망의 차이는 환율·관세·노무·믹스·원가를 어떻게 보는지 확인할 과제다. 서로 다른 전망을 평균하거나 회사 목표 달성을 확정하지 않는다.
기준 2027 시나리오의 매출 195조원·OPM 6.3%는 OP 12.285조원을 요구한다. 공식 분기 자료에서 믹스·가격·비용과 현금 회수가 함께 개선돼야 상향 논리가 강해진다. 로봇 투자 확대가 기존 현금을 더 빨리 소모하면 같은 자동차 매출 성장에서도 주당 가치는 낮아질 수 있다.
| 2026 비교 실험 | 필요 H2 OP | 성격 |
|---|---|---|
| 회사 OPM 6.3% | 6.3773조원 | 삼성 매출을 공통 가정 |
| 회사 OPM 7.3% | 8.2413조원 | 회사 확정 OP 아님 |
| 삼성 연간 OP 추정 | 4.2274조원 | 09.15 원문 전망 |
보수·기준·낙관: 이익과 가격의 조건
2027년 손익 가정을 주당 숫자까지 연결한다.
보수는 관세·원화 강세·인센티브와 신사업 비용이 자동차 수익성 회복을 제한하는 경우다. 기준은 하이브리드·SUV·현지 생산 믹스가 부담을 일부 상쇄하는 경우다. 낙관은 믹스·비용·판매·현금과 투자 통제가 함께 개선돼야 한다.
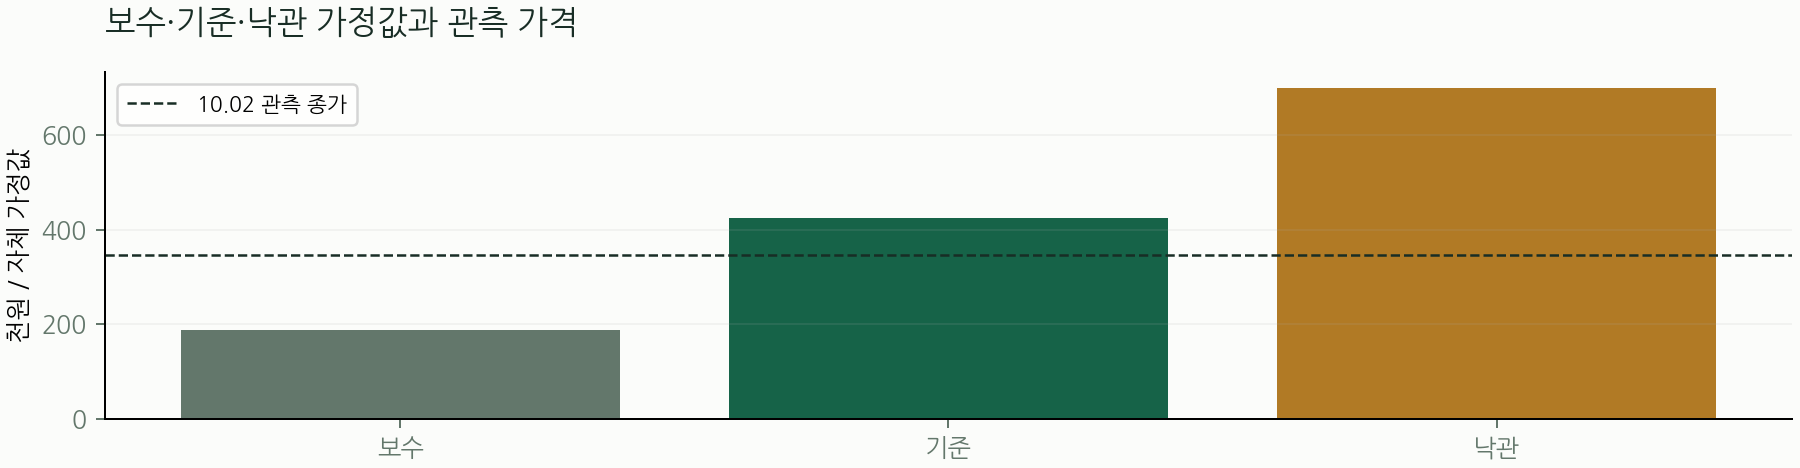
2027 연결 매출 180·195·210조원과 OPM 4.5·6.3·7.2%는 자체 시나리오다. 그룹 전체 자동차 판매와 현대차 연결 매출을 합치지 않고 미확정 로봇 매출을 독립적인 추가 이익으로 중복 합산하지 않았다. 비자동차 관계기업·금융·비지배 귀속은 영업외·귀속률 입력의 한계로 남겼다.
산식은 매출×영업이익률=OP, (OP+영업외손익)×(1-24% 세율)×89.0% 주주 귀속=모델 순이익이다. 주식수 261.834076백만주로 나누어 가정 EPS를 구했다. 세율·귀속률·희석 및 우선주 배분은 단순화한 입력이며 상세 3개 재무제표 예측이 아니다.
관측 종가 347,000원과 비교한 가정값의 차이는 보수 -45.8%, 기준 +22.3%, 낙관 +101.5%다. 배당·보유 기간·거래비용·시나리오 확률을 포함하지 않은 단순 가격 차이이며 기대수익률이나 손실 한도가 아니다.
| 2027 가정 | 매출 / OP (조원) | EPS / PER | 가정값 |
|---|---|---|---|
| 보수 | 180 / 8 | 23,508원 / 8배 | 188,065원 |
| 기준 | 195 / 12 | 35,353원 / 12배 | 424,232원 |
| 낙관 | 210 / 15 | 43,710원 / 16배 | 699,355원 |
MONEY 자체 가정 / 공식 가이던스·확률 추정·매수 권고 아님
가치평가 ①: EPS와 배수의 이중 민감도
가격 하락만으로 이익 하향 위험이 사라지지는 않는다.
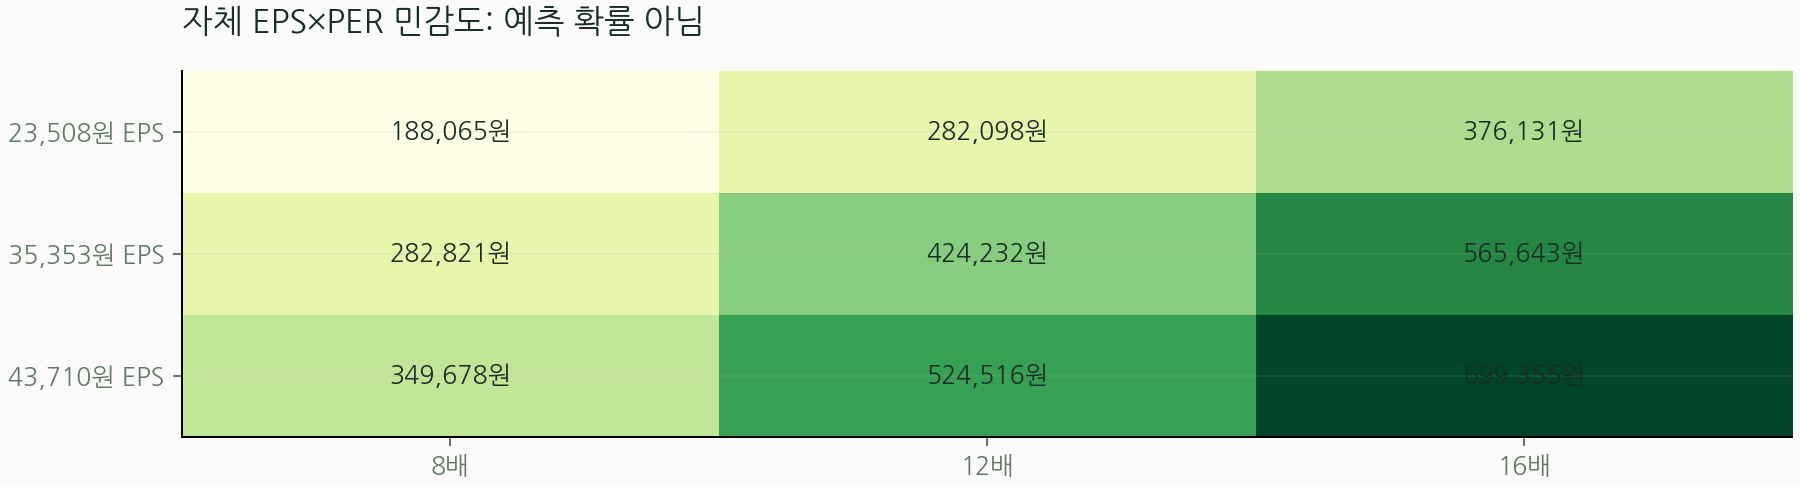
기준 가정 EPS 35,353원으로 관측 종가를 나누면 9.82배다. 이는 자체 모델 PER로, 외부 서비스의 실적 PER·선행 PER과 다르다. 표의 주당 값은 실제 미래 EPS가 아니라 앞쪽 매출·마진·영업외손익·세율·귀속·주식수의 결과다.
EPS가 기준 수준이라도 배수가 8배로 낮아지면 282,821원이고, EPS도 보수 수준으로 줄면 188,065원이 된다. 고점 대비 낙폭이나 증권사 목표가격과의 거리만으로 투자 안전성을 측정할 수 없는 이유다.
기아·도요타·폭스바겐·테슬라는 사업 범위·금융·관계기업·전동화·미래사업과 주식수 체계가 다르다. 같은 기준일 Peer 원문과 정확한 전방 EPS를 모두 확보하지 못해 업종 평균이나 테슬라 시총의 일정 비율로 현대차의 적정가를 확정하지 않는다.
| EPS 가정 | 8배 | 12배 | 16배 |
|---|---|---|---|
| 23,508원 | 188,065원 | 282,098원 | 376,131원 |
| 35,353원 | 282,821원 | 424,232원 | 565,643원 |
| 43,710원 | 349,678원 | 524,516원 | 699,355원 |
가치평가 ②: 현금과 성장의 DCF
선행 이익에 보이지 않는 재투자 비용을 점검한다.
2027~2031년 FCFF를 5, 6, 7, 8, 9 조원으로 둔다. 이는 관측 FCF의 연장이나 증권사 전망이 아닌 자체 현금 스트레스 입력이다. 이 절의 FCFF는 자동차 등 비금융 영업의 자체 현금 스트레스이며 금융 자회사의 별도 지분 가치는 가산하지 않은 부분가치다. 연결 CFO에서 직접 유도한 자동차 FCFF나 전체 SOTP가 아니다. 금융 가치·관계기업·비지배·배당 권리의 정밀 배분이 필요해 연결 EPS 가치와 동일 범위의 완성된 전체 주식 가치로 비교하지 않는다.
FCFF/(1+WACC)^t를 합산하고 마지막 FCFF×(1+g)/(WACC-g)의 할인 말기가치를 더했다. WACC 10%, g 2%, 순현금 조정 12.1000조원 및 모델 주식수 261.834076백만주에서 416,930원이다. 12.1조원은 삼성 9월 원문이 제시한 H1 금융 제외 순현금 추정이다. 회사 연결 현금 20.256조원과 같지 않고 원문 추정의 범위를 사용했다. 모델 주식수는 6월 보통주+우선주 유통 합계를 동일 권리로 단순화했다.
말기가치는 영업가치의 73.4%다. PER 값과 DCF 값을 평균해 목표가격을 만들지 않는다. 전망 기간·재투자·이익 지속성·신사업 포함 범위가 달라진 결과를 읽는다. WACC보다 높은 영구 성장률은 사용하지 않았으며, 미확보 조건은 가치 확정의 한계다.
| WACC / g | 1% | 2% | 3% |
|---|---|---|---|
| 8% | 488,151원 | 548,306원 | 632,523원 |
| 10% | 384,323원 | 416,930원 | 458,853원 |
| 12% | 318,564원 | 338,423원 | 362,695원 |
자체 FCFF·할인율·성장률 / 순현금·주식수 정의 본문 참조
역산 가치평가: 현재 가격이 요구하는 것
좋은 회사라는 판단과 현재 가격의 요구 수준을 연결한다.
관측 가격을 기준 배수 12배로 설명하려면 EPS 28,917원과 주주 귀속 순이익 8조원이 필요하다. 기준 매출 195조원·세율·영업외손익을 유지하면 필요한 영업이익률은 5.02%다. 이는 예측이 아니라 현재 가격에서 역산한 조건이다.
같은 주식수·순현금·WACC·g 아래 2027~2031년 FCFF가 동일하고 이후 g로 성장한다고 단순화하면 연간 약 7조원이 현재 가격을 설명한다. 앞쪽 시간별 성장 DCF와 다른 실험이며 미래 매출·이익을 확정하거나 필요한 현금이 실제 가능하다고 주장하지 않는다.
이익 역산은 연결 주주 귀속 모델, 현금 역산은 금융지분 미가산의 비금융 부분 모델이다. 자동차만으로 보통주 가격을 설명해야 한다는 확정 주장이나 완성된 SOTP가 아니다. 로봇·자율주행은 필요한 투자와 경제적 권리가 확인돼야 별도 가치를 부여할 수 있다.
검증 순서는 물량과 가격, 사업 믹스와 마진, 투자와 운전자본, 주주 귀속 현금이다. 주가가 오르더라도 조건을 충족하는 공식 자료가 늘지 않으면 가치 가정을 자동 상향하지 않는다. 현재 가격이 요구하는 범위를 충족하지 못하면 전망 기간이나 가치평가 범위를 다시 설정한다.
| 역산 항목 | 필요 가정 | 의미 |
|---|---|---|
| EPS / 기준 PER | 28,917원 | 실현 EPS 아님 |
| 기준 매출 필요 OPM | 5.02% | 모델 조건 고정 |
| 단순 일정 FCFF | 7조원 / 년 | 기간·말기 가정 고정 |
기술적 분석 ①: 추세와 이동평균
단기 반등과 중장기 추세를 같은 신호로 부르지 않는다.
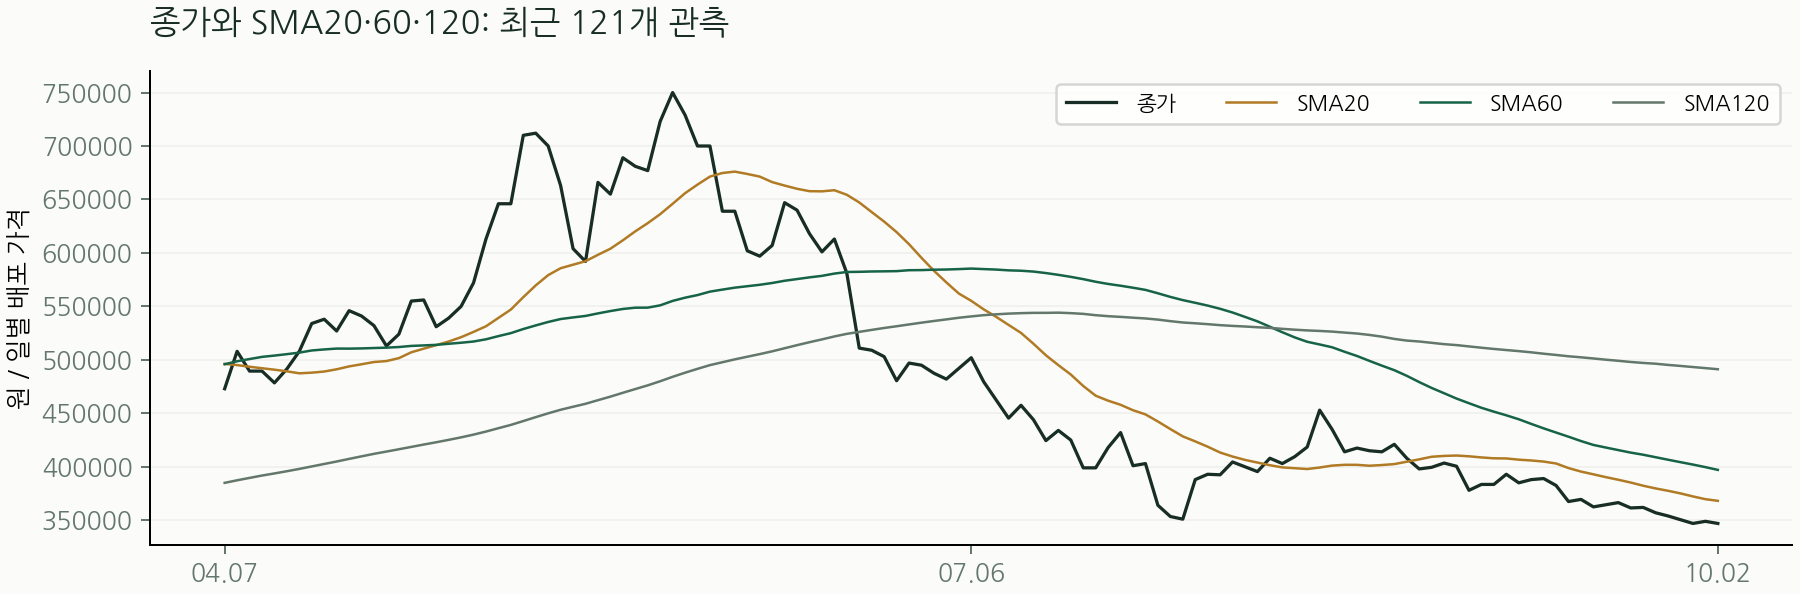
10월 2일 종가 347,000원은 20일선 368,150원을 하회한다. 60일선 397,092원·120일선 491,229원과의 괴리는 각각 -12.61%·-29.36%다. 세 기간을 분리해 반등이 장기 평균 회복으로 이어지는지 관측한다.
최근 20관측일 고가/저가는 395,000원 / 343,000원이고 60일은 495,500원 / 338,500원이다. 과거 가격대이며 자동 매수·매도선이나 돌파 성공확률이 아니다. 해당 구간을 회복해도 다음 관측일 유지와 거래량, 새 공시를 확인해야 한다.
볼린저 20종가 평균±모집단 표준편차 2배는 338,361~397,939원이다. 정규분포 가정을 검증하지 않았으므로 95% 확률 범위로 표시하지 않는다. 주가는 관세·환율·임금협상·미래사업 기대에 먼저 반응할 수 있다. 추세 회복과 미국 판매의 수익성·현금 전환을 같은 증거로 보지 않는다.
| 지표 | 계산값 | 관측 목적 |
|---|---|---|
| 종가 | 347,000원 | 10.02 마지막 관측 |
| SMA20 / 60 | 368,150 / 397,092 | 단기 / 중기 |
| SMA120 | 491,229원 | 장기 추세 |
| 20일 가격 범위 | 343,000~395,000 | 과거 저·고가 |
기술적 분석 ②: RSI와 MACD
과열·침체 수치 하나가 가치판단을 대신하지 않는다.
Wilder RSI14는 30.80다. 최근 상승·하락 폭의 평활 평균을 비교한 수치로, 특정 구간 진입이 즉시 반전을 보장하지 않는다. 강한 추세에서는 고 RSI·저 RSI가 오래 유지될 수 있으며 공시 사건에 따른 가격 재평가는 기술적 범위를 크게 벗어날 수 있다.
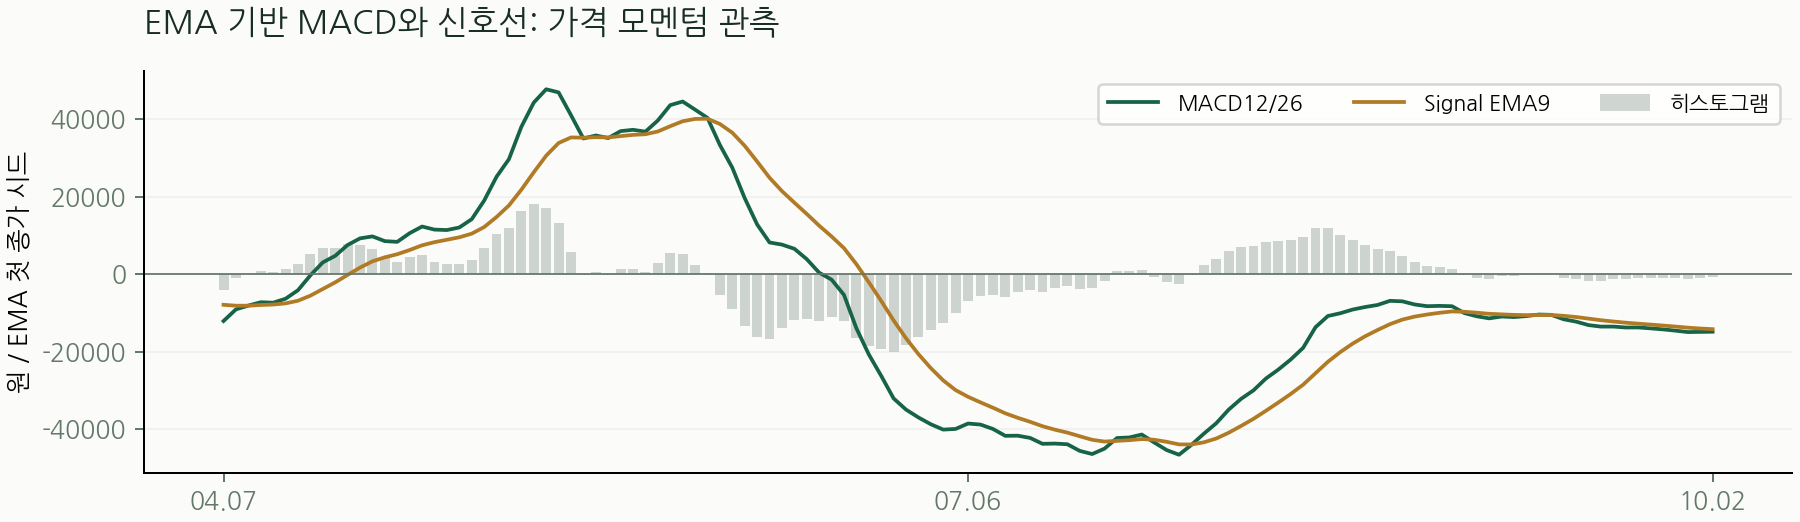
MACD12/26은 -14,848.91원, EMA9 신호선은 -14,185.72원, 차이는 -663.19원이다. 히스토그램의 부호와 MACD 자체의 0선 위치를 구분한다. 차이가 개선돼도 장기 가격 평균을 아직 회복하지 못할 수 있어 이익 전망과 같은 방향인지 별도로 확인한다.
EMA는 첫 관측 종가를 시드로 300개 관측을 계산했다. RSI는 처음 14개 상승·하락 폭 평균 뒤 Wilder 방식으로 갱신했다. 다른 공급사의 관측 시작점·수정주가·장중 시세에 따라 수치가 달라질 수 있다. 검증하지 않은 승률·적중률·매매전략 성과를 붙이지 않았다.
| 모멘텀 | 10.02 값 | 해석 제한 |
|---|---|---|
| RSI14 | 30.80 | 반전 확률 아님 |
| MACD | -14,848.91원 | 0선과 신호선 구분 |
| Signal / histogram | -14,185.72 / -663.19 | 같은 가격 단위 |
기술적 분석 ③: 거래량·ATR·갭 위험
변동폭을 읽되 ATR을 최대 손실로 오해하지 않는다.
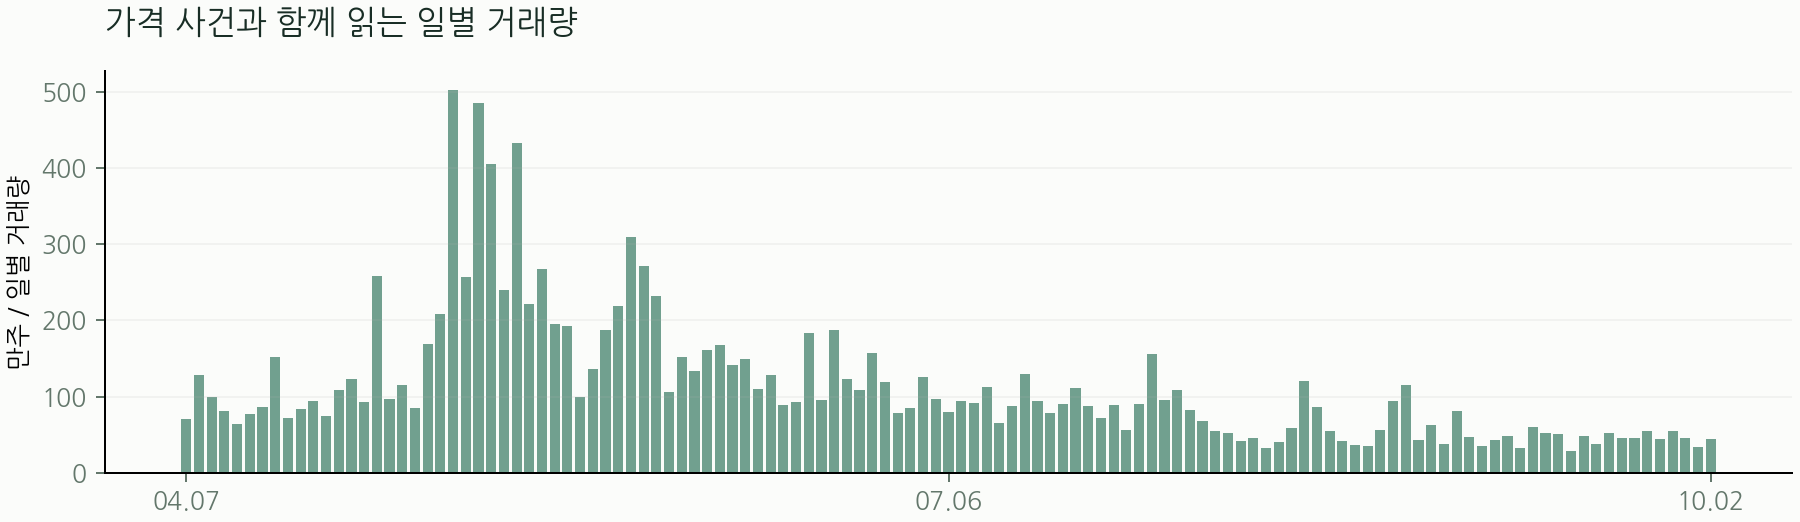
마지막 거래량은 451,604주로 직전 20관측일 평균 대비 0.95배다. 평균 분모에서 마지막 관측일을 제외했다. 거래량 증가가 신규 매수·손절·기관 수급 중 무엇 때문인지는 이 데이터로 식별할 수 없고 투자자별 순매수를 임의로 쓰지 않았다.
Wilder ATR14는 12,078원, 종가 대비 3.48%다. 종가±2ATR은 322,844~371,156원으로 변동폭 예시이며 예측구간·손실 한도·주문가격이 아니다. 밤사이 공시와 거래 중단·하한가 때문에 실제 갭은 이를 넘을 수 있다.
미래사업 투자·외부 지분 참여 뉴스가 거래를 키워도 비공개 협상과 확정 거래를 구분한다. 가격·거래량만으로 신규 파트너와 투자금·지분가치를 확정하지 않는다.
포지션 규모의 기계적 예시로 가상 위험예산 100만원을 2ATR로 나누면 41주다. 자산·투자목적을 반영한 상담이나 권고 수량이 아니고, 슬리피지와 갭을 제외한 산식 실험이다. 과거 변동폭이 미래 가격위험을 제한한다고 해석하지 않는다.
| 지표 | 값 | 관측 목적 |
|---|---|---|
| 거래량 | 451,604주 | 투자자별 수급 아님 |
| 직전 20일 대비 | 0.95배 | 현 관측 제외 분모 |
| ATR14 | 12,078원 | 갭 포함 TR 평활 |
| 2ATR 변동폭 | 24,156원 | 손실 한도 아님 |
상대성과·위험·논리 수정 조건
가격 변화와 핵심 가정의 반증을 함께 관측한다.
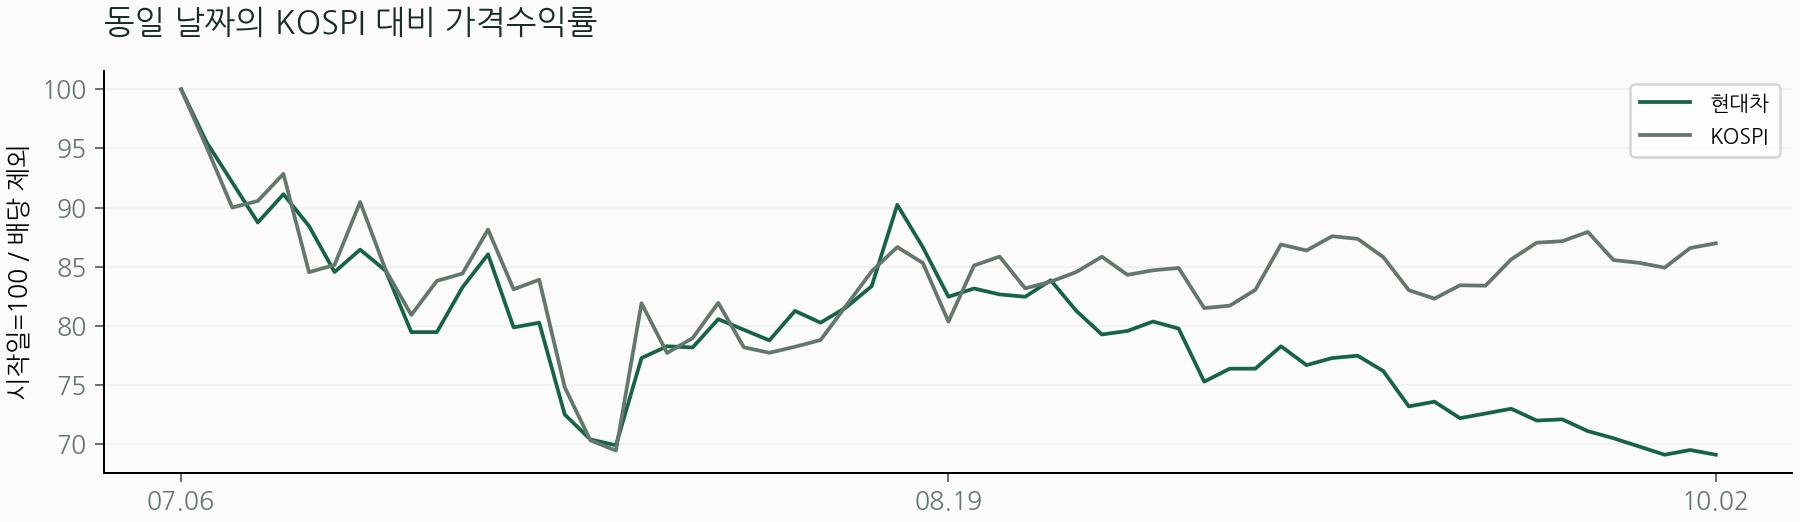
같은 날짜의 20관측일 가격수익률은 현대차 -8.20%, KOSPI +6.72%이고, 60일은 각각 -30.88%·-13.01%다. 단순 배당 제외 가격 비교이며 위험조정 알파나 거래 전략 성과가 아니다.
환율·관세·인센티브·노무·품질 비용, 현지 생산의 수율과 하이브리드 믹스, 금융 조달·신용 위험과 대규모 신사업 자금 부담을 함께 관측한다. 그룹 로봇 역량이 현대차 보통주의 동일한 현금 권리라는 가정은 피하고 투자·소유·수익 귀속을 구분한다.
표의 하향 조건이 공식 자료로 확인되면 가격이 내려갔다는 이유만으로 이전 가치 가정을 고정하지 않는다. 반대로 주가 약화만으로 비공개 고객 이탈이나 임상 실패를 확정하지 않는다. 수요·이익·현금·일정·귀속을 나누어 수정하고 변경된 입력을 후속 보고서에 기록한다.
| 위험 | 다음 확인 | 논리 수정 |
|---|---|---|
| 자동차 수익성 | 환율·관세·인센티브·품질 | 매출·OPM 수정 |
| 신사업 투자 | 공식 투자·지분·현금 | 비용·권리·기간 수정 |
| 금융 신용·조달 | 채권·연체·이자·부채 | 금융 가치 별도 조정 |
| 주주 귀속 | 환원·우선주·비지배 | EPS·분모·배당 수정 |
확인할 일정과 다음 보고서의 질문
공식 확정 일정과 자체 관측 계획을 구분한다.
회사 CID의 2030년 판매·전동화·수익성 목표는 장기 목표다. 해당 연도 판매가 이미 확보됐다는 의미로 쓰지 않고 제품 출시·현지 생산·판매 믹스·비용·현금을 순차 관측한다.
차기 3분기 실적 발표의 확정 날짜와 9월 월간 판매 원문을 이번 판에서 확보하지 못했다. 최신 월간 판매를 임의로 채우거나 2분기 실적을 9월 실적으로 부르지 않는다. 3분기 현금흐름·주석 공개가 잠정 실적보다 늦을 수 있어 분리해 대조한다.
총주주환원율 정책과 주식소각은 회사의 목표·결정·실제 집행을 구분한다. 6월 주식수 이후 변동이 존재할 수 있어 미래 EPS를 정밀하게 만들려면 종류별 유통수와 소각·보상·배당 권리를 다시 맞춰야 한다.
잠정 손익 발표와 현금흐름·주석의 공개 시점은 다를 수 있다. 새 숫자의 연결 범위와 단위, 정정 여부를 확인한 뒤 같은 기준의 이전 관측과 비교한다. 후속 판은 날짜별 URL로 축적하고 이번 작성본을 사후 주가에 맞춰 조용히 바꾸지 않는다.
| 이벤트 | 현재 확인 상태 | 검증 내용 |
|---|---|---|
| 3Q 실적·공시 | 확정 발표일 미확보 | OPM·현금·금융 |
| 월간 판매·믹스 | 9월 공식 원문 미확보 | 도매·소매·HEV |
| 신사업 자금·권리 | 공식 후속 발표 관측 | 투자·지분·희석 |
| 배당·소각 집행 | 정책·집행 구분 | DPS·분모·현금 |
방법론·원문·누락 정보
숫자의 확인 범위와 모델의 미완성을 함께 남긴다.
자료 우선순위는 검토 재무제표·공시, 회사 공식 발표, 증권사 원문, 공개 목록, 일별 배포 가격이다. 손익 3개월과 반기 누적, 연결과 주주 귀속, 원·천원·백만원·조원을 분리했다. 전망과 자체 모델은 확정 실적이 아니다. 실제 PDF 원문은 삼성 2026년 9월과 KB 2026년 4월의 2기관입니다. KB 과거 전망을 최신 전망으로 표시하지 않았고 다올 9월 자료는 목록만 확인했습니다. 동일 기준일 시장 전체 컨센서스가 아닙니다.
SMA는 종가 단순 평균, RSI·ATR은 14기간 Wilder, MACD는 EMA12/26와 EMA9, 밴드는 20종가 모집단 표준편차 2배다. 상대성과는 같은 날짜의 지수와 배당 제외 가격수익률이다. 수정주가·기업행위·거래소 원본 대조와 투자자별 수급 분석은 완료하지 않았다.
같은 시점의 최신 증권사 2~3기관 원문, 9월 공식 월간 판매·실제 관세 비용과 최신 환율 민감도, 비금융 FCFF·금융 지분의 완성된 SOTP, 로봇·자율주행의 구체적 경제적 권리, 후속 종류별 주식수·배당 배분을 보강해야 한다. 4월 KB 원문과 9월 목록을 최신 2기관 원문으로 표시하지 않았다.
웹 보고서와 PDF는 같은 20개 섹션 JSON·수치·자체 차트로 생성했다. 원문 본문·표·차트를 복제해 배포하지 않았다. 공개 정보에 근거한 AI 기업분석이며 사람이 전문가 검수를 했다고 표시하지 않는다. 개인 상황에 따른 상담·매수매도 권유·수익 보장은 제공하지 않는다.
| 대상 | 이번 판 확인 | 남은 검증 |
|---|---|---|
| 공시·IR | 반기 연결·공식 발표 | 후속 공시·정정 |
| 증권사 | 2개 기관 원문 | KB 최신 7월·다올 9월 원문 보강 |
| 가격·산식 | 300관측·재계산 | 기업행위·KRX 대조 |
| 가치 모델 | 명시적 자체 입력 | 완전 희석·정밀 Peer |
원문과 데이터 출처
증권사 원문과 차트는 복제해 배포하지 않습니다. 아래 원문 링크에서 해당 기관의 자료를 확인할 수 있습니다.
2026-08-14 · 검토 연결재무·현금흐름 / 백만원 단위
2026-09-21 게시본 · 회사 PDF 원문 / 수익성·전동화·미래사업·환원 정책 / 9월 9일 게시본과 동일 파일 확인
2026-09-15 · PDF 원문 / 로봇·투자·환율·2026~2027 추정
2026-04-09 · 4월 PDF 원문 / DCF·로봇 전망 / 최신 7월 자료 아님
2026-06-30 기준 · 같은 공시 부문 외부고객 매출·OP·자산·부채 / 주식수는 주식 총수 항목
2026-09-28 · 목록·요약만 / 최신 목표가 정보 / PDF 원문 미확보
최종 2026-10-02 · 300개 일별 OHLCV / 수정주가·거래소 원본 대조 미완료
최종 2026-10-02 · 300개 일별 OHLCV / 수정주가·거래소 원본 대조 미완료
가격 데이터 공급 페이지의 숫자는 거래소 시세와 다를 수 있습니다. 수정주가·기업행위 반영 여부를 확인하지 못했습니다. 이번 판의 계산 기준과 관측값을 보존합니다.
이 보고서는 2026.10.04 작성본입니다. 향후 보고서는 종목 허브에 별도 날짜로 축적합니다.