 MONEY
핵심 결론: 확인된 숫자와 가격이 요구하는 조건
상반기 4.9조원 영업이익을 부채 축소와 요금정책으로 연결한다
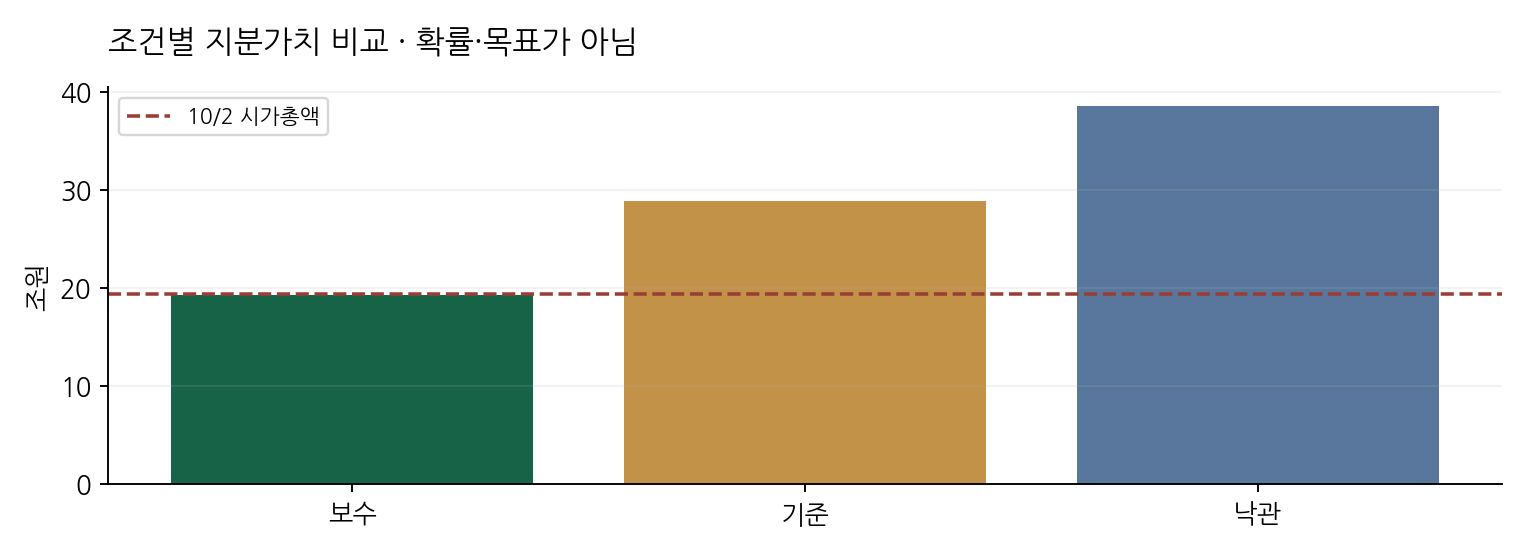
10월 2일 종가 30,100원, 시가총액 19.32조원이며 재무 기준일은 6월 30일이다.
상반기 매출 46.317조원, 영업이익 4.913조원이다. 실제 읽은 증권사 원문은 미래에셋증권 · 삼성증권 · KB증권 3기관이고 목록·보도요약은 제외했다.
목표주가 평균 대신 사업 변수·마진·자본비용의 조건을 공개한다. 단순 모델은 거래 결론이나 수익 보장이 아니다.
| 관측 | 값 | 기준 |
|---|---|---|
| 종가 | 30,100원 | 2026-10-02 |
| 시가총액 | 19.32조원 | 종가×표시 주식수 |
| 원문 기관 | 미래에셋증권 · 삼성증권 · KB증권 | 3기관 |
사업 구조: 매출원과 가치동인을 분리
전력판매·송배전망과 발전자회사, 원전·석탄·LNG·재생 믹스, 해외 원전·에너지 신사업
전력판매·송배전망과 발전자회사, 원전·석탄·LNG·재생 믹스, 해외 원전·에너지 신사업
핵심 관측변수는 전기요금과 연료비조정, 유가·LNG·석탄·환율·SMP, 원전 이용률과 발전믹스, 판매량, 금융비용·설비투자·누적결손다.
규제 유틸리티는 발전량보다 요금과 연료·구입전력비의 스프레드가 이익을 결정한다.
| 축 | 확인 | 오독 금지 |
|---|---|---|
| 사업 | 전력판매·송배전망과 발전자회사, 원전·석탄·LNG·재생 믹스, 해외 원전·에너지 신사업 | 모든 매출에 같은 배수 적용 |
| 핵심변수 | 전기요금과 연료비조정, 유가·LNG·석탄·환율·SMP, 원전 이용률과 발전믹스, 판매량, 금융비용·설비투자·누적결손 | 단일 호재로 정상 이익 고정 |
| 주식수 | 641,964,077주 | 자사주·신주 시점 혼용 |
공식 실적: 분기 숫자를 같은 기준으로 비교
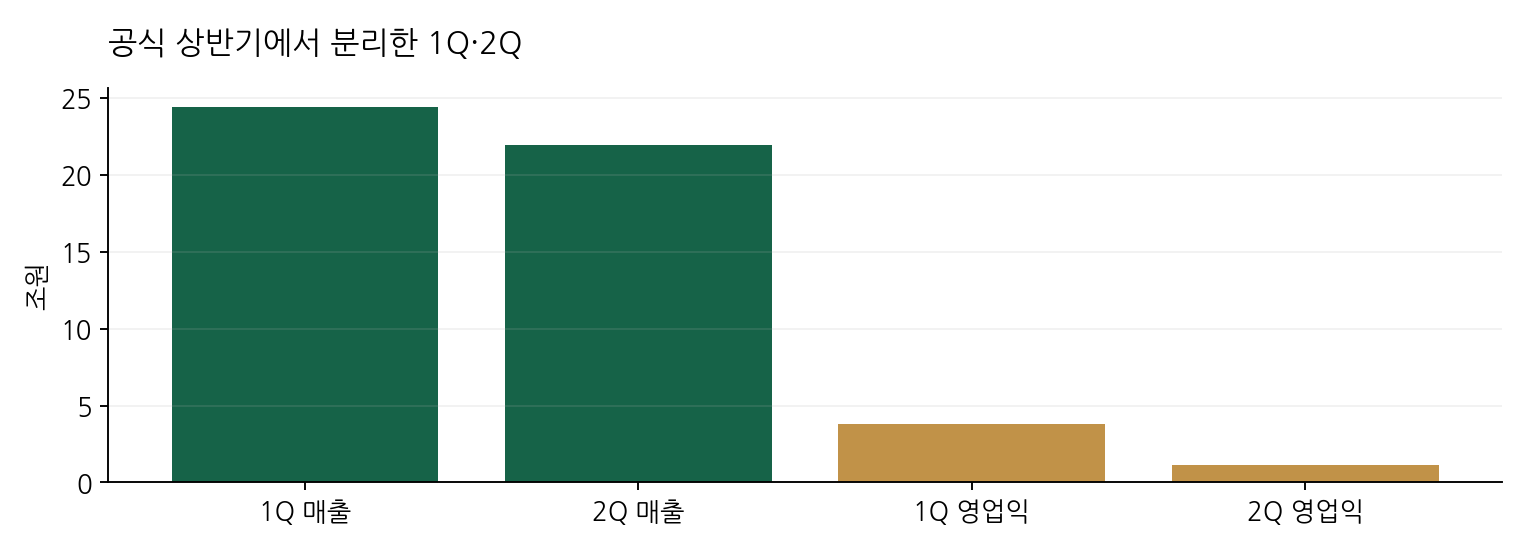
1Q 매출 24.398조원·영업이익 3.784조원, 2Q 매출 21.919조원·영업이익 1.129조원.
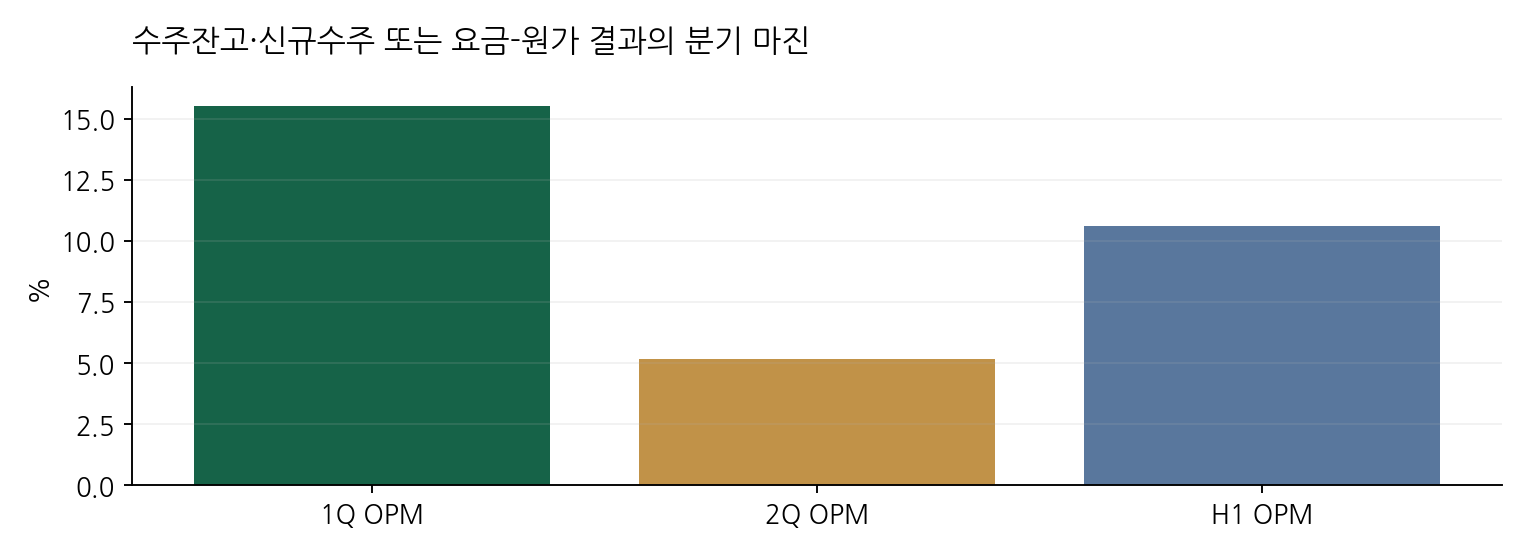
상반기 영업이익률은 10.61%, 2Q는 5.15%다.
2Q 이익 감소는 연료·구입전력비와 계절·판매량을 분리해 해석해야 한다.
잠정 실적과 반기 검토 재무제표 사이 정정 가능성을 남겼다.
| 구분 | 1Q26 | 2Q26 | H1 |
|---|---|---|---|
| 매출 | 24.398조원 | 21.919조원 | 46.317조원 |
| 영업이익 | 3.784조원 | 1.129조원 | 4.913조원 |
| 영업이익률 | 15.5% | 5.1% | 10.6% |
수주·요금·믹스: 외형보다 이익의 선행지표
상반기 판매량 266.7TWh; 수주잔고 대신 요금·연료·발전믹스가 핵심
상반기 판매량 266.7TWh; 수주잔고 대신 요금·연료·발전믹스가 핵심
판매량만으로 이익을 설명할 수 없다. 판매단가와 발전연료·구입전력 단가의 동시 변화가 필요하다.
전기요금과 연료비조정, 유가·LNG·석탄·환율·SMP, 원전 이용률과 발전믹스, 판매량, 금융비용·설비투자·누적결손
| 선행지표 | 현재 확인 | 다음 확인 |
|---|---|---|
| 수주/판매 | 상반기 판매량 266.7TWh; 수주잔고 대신 요금·연료·발전믹스가 핵심 | 후속 IR·공시 |
| 마진 | H1 10.6% | 믹스·원가 |
| 현금화 | 공식 현금흐름 세부 재검증 필요 | 운전자본·CAPEX |
재무상태·현금흐름: 이익과 현금의 간극
이번 판은 반기 손익과 운영변수에 우선순위를 둔다.
한전은 회계상 영업이익이 나도 대규모 망·발전 투자와 금융비용 때문에 부채 축소 속도가 늦을 수 있다.
세부 현금흐름·순차입금은 DART XBRL 항목별 재검증을 완료하지 못해 숫자를 꾸며 넣지 않았다. 이 누락은 가치모델에서 현금을 더하거나 부채를 빼지 않은 이유다.
다음 갱신은 전기요금과 연료비조정, 유가·LNG·석탄·환율·SMP, 원전 이용률과 발전믹스, 판매량, 금융비용·설비투자·누적결손와 현금흐름을 함께 대조한다.
| 확인 | 현재 | 모델 처리 |
|---|---|---|
| 영업현금 | 세부 재검증 미완료 | 가치에 미가산 |
| CAPEX | 회사 증설/망투자 공시 | 민감도 조건 |
| 순차입금 | 세부 재검증 미완료 | EV 정밀화 보류 |
업종 핵심변수: 다음 분기의 관측 순서
전기요금과 연료비조정, 유가·LNG·석탄·환율·SMP, 원전 이용률과 발전믹스, 판매량, 금융비용·설비투자·누적결손
수주·정책 발표 → 매출 전환 → 영업이익률 → 운전자본·부채의 순서로 확인한다. 가격 상승을 실적 개선의 증거로 사용하지 않는다.
한 분기만으로 장기 정상마진이나 요구수익률을 올리지 않는다.
| 축 | 상향 조건 | 하향 조건 |
|---|---|---|
| 수요 | 수주·판매의 반복 | 취소·연기 |
| 수익성 | 믹스·원가 안정 | 원재료·정책 역풍 |
| 자본 | 현금전환·부채감소 | CAPEX·운전자본 확대 |
증권사 비교: 실제 읽은 원문만 기관 수에 반영
실제 읽은 증권사 원문은 미래에셋증권 · 삼성증권 · KB증권의 3기관입니다. 발행일과 형식이 다른 비교 표본이며 시장 전체 최신 컨센서스가 아닙니다. 목록·요약만으로 원문 기관 수를 늘리지 않았습니다.
미래에셋증권 2026-03-05: 원문 실제 열람. 실제 읽은 6쪽 PDF; 요금·연료비·원전 이용률과 P/B
삼성증권 2026-03-11: 원문 실제 열람. 실제 읽은 8쪽 PDF; 원전 확대·유가 buffer·P/B
KB증권 2026-05-13: 원문 실제 열람. 실제 읽은 PDF; 1Q 실적과 연료비·요금 민감도
원문 미확보 종목은 비교 공백을 그대로 남겼고 검색 목록의 제목을 분석 내용처럼 재구성하지 않았다.
| 기관·일자 | 확보 | 당시 목표 | 검토 범위 |
|---|---|---|---|
| 미래에셋증권 2026-03-05 | 원문 | 51,000원 | 실제 읽은 6쪽 PDF; 요금·연료비·원전 이용률과 P/B |
| 삼성증권 2026-03-11 | 원문 | 70,000원 | 실제 읽은 8쪽 PDF; 원전 확대·유가 buffer·P/B |
| KB증권 2026-05-13 | 원문 | 미제시 | 실제 읽은 PDF; 1Q 실적과 연료비·요금 민감도 |
전망 가정: 확률이 아닌 세 조건
미래에셋의 2025F BPS 74,994원에 조건별 P/B 적용; 공식 BPS가 아닌 비교 기준
미래에셋의 2025F BPS 74,994원에 조건별 P/B 적용; 공식 BPS가 아닌 비교 기준
보수·기준·낙관은 확률을 부여하지 않은 스트레스 조건이며 시장 컨센서스가 아니다.
| 가정 | 보수 | 기준 | 낙관 |
|---|---|---|---|
| 참조 BPS | 74,994원 | 74,994원 | 74,994원 |
| 조건 P/B | 0.4배 | 0.6배 | 0.8배 |
| 전제 | 요금 지연·연료 상승 | 스프레드 유지 | 부채감소·정책 안정 |
보수·기준·낙관: 조건부 가치 범위
목표주가가 아니라 입력값 변화의 결과다.
10월 2일 시가총액 19.32조원과 같은 시점으로 비교했다. 순현금·순차입금 정밀 조정을 하지 않아 오차 범위가 넓다.
낙관값은 높은 확률이나 매수 판단을 뜻하지 않는다.
| 조건 | 핵심 가정 | 지분가치 | 주당 비교 |
|---|---|---|---|
| 보수 | P/B 0.4배 | 19.26조 | 29,998원 |
| 기준 | P/B 0.6배 | 28.89조 | 44,996원 |
| 낙관 | P/B 0.8배 | 38.51조 | 59,995원 |
가치 민감도: 한 점 대신 두 축
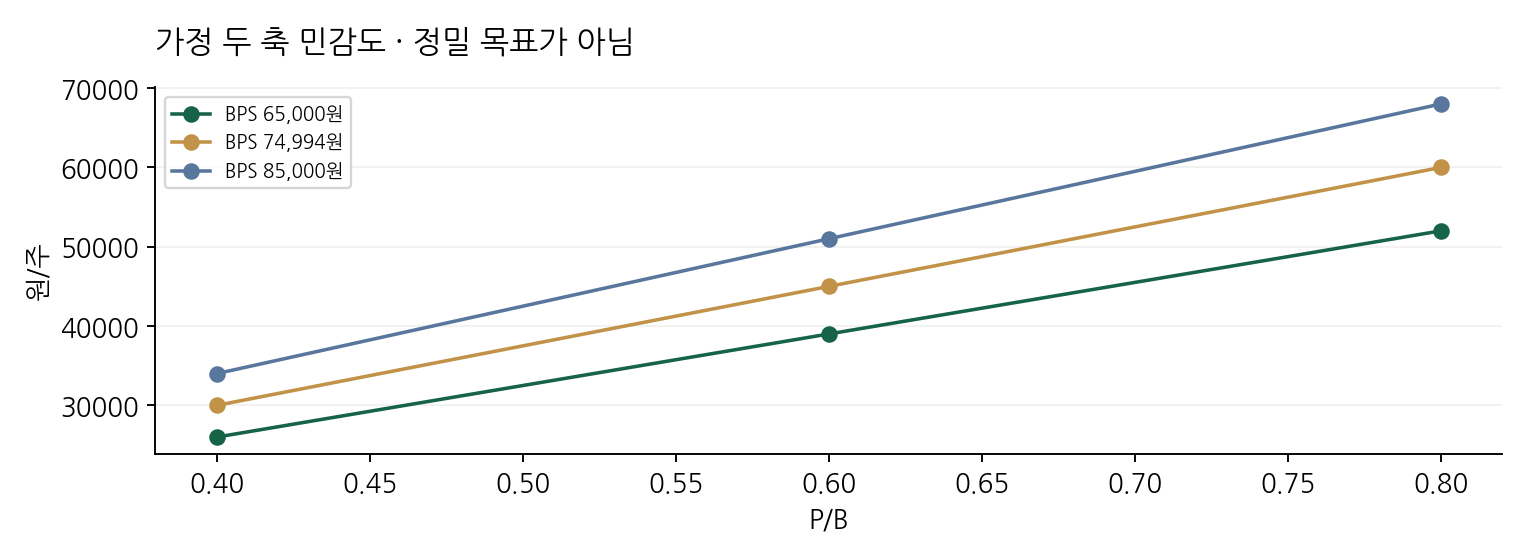
미래에셋의 2025F BPS 74,994원에 조건별 P/B 적용; 공식 BPS가 아닌 비교 기준
참조 BPS와 P/B를 독립적으로 움직였다.
실제 세계에서는 매출·마진·운전자본·부채·요구수익률이 동시에 변한다.
차트의 교차점은 목표가나 확률가중 기대값이 아니다.
| 축 | 낮음 | 기준 | 높음 |
|---|---|---|---|
| 참조 BPS | 65,000원 | 74,994원 | 85,000원 |
| P/B | 0.4배 | 0.6배 | 0.8배 |
역산 조건: 현재 가격이 요구하는 것
현재 시가총액 19.32조원.
참조 BPS 74,994원을 고정하면 현재가는 P/B 0.40배를 요구한다. 공식 장부가치·누적결손·배당 재개 조건이 바뀌면 즉시 다시 계산해야 한다.
역산은 시장가격이 옳거나 그 조건이 실현될 것이라는 예측이 아니다.
| 항목 | 관측 | 한계 |
|---|---|---|
| 현재가 | 30,100원 | 10/2 |
| 시가총액 | 19.32조원 | 표시 주식수 |
| 기준 모델 | 44,996원 | 조건부 |
가격 추세: 세 이동평균과 회복의 순서
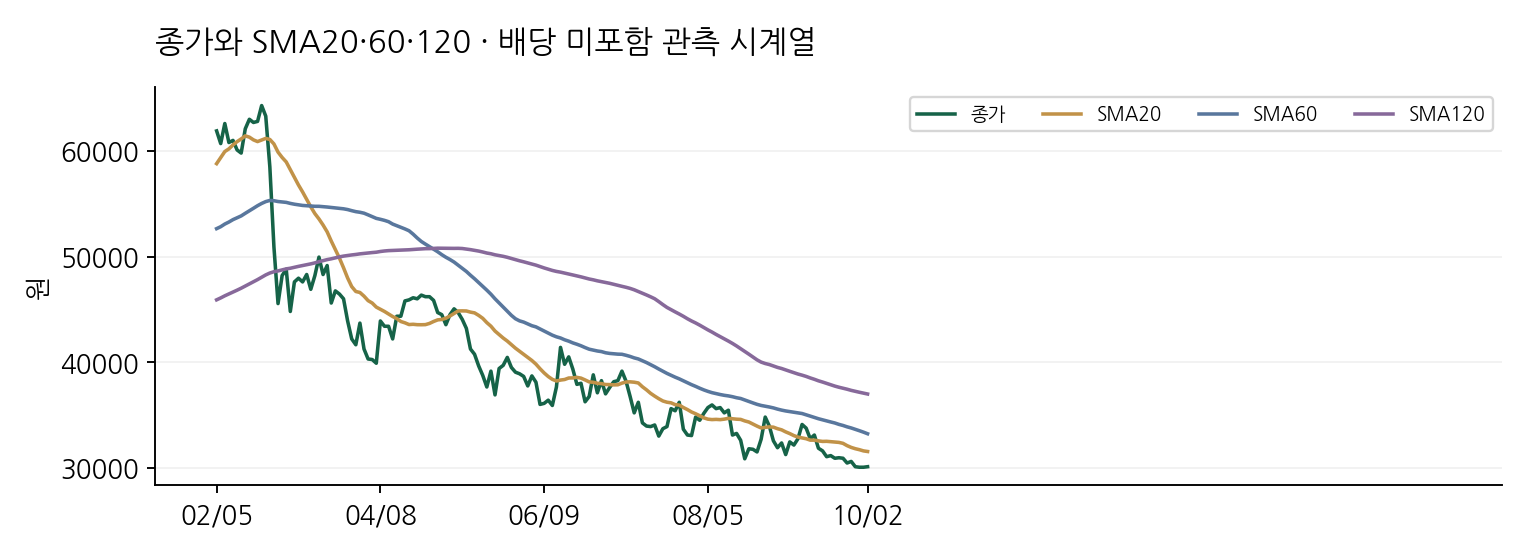
10월 2일 관측 종가 30,100원, 전일 대비 0.17%.
종가는 SMA20 대비 -4.57%, SMA60 대비 -9.40%, SMA120 대비 -18.61% 위치다. 이동평균을 회복해도 이익 전망이 자동 개선되지는 않는다. 기업의 실적 확인과 시장의 추세 확인을 별도로 기록한다.
배당 포함 총수익률과 거래소 수정주가 대조는 미완료입니다. 이벤트·배당락·환율 반전이 시계열에 영향을 줄 수 있습니다.
| 관측 | 수치 | 해석 |
|---|---|---|
| SMA20 | 31,540원 | 단기 평균 가격 |
| SMA60 | 33,222원 | 중기 평균 가격 |
| SMA120 | 36,985원 | 장기 평균 가격 |
모멘텀: RSI와 MACD를 함께 읽기
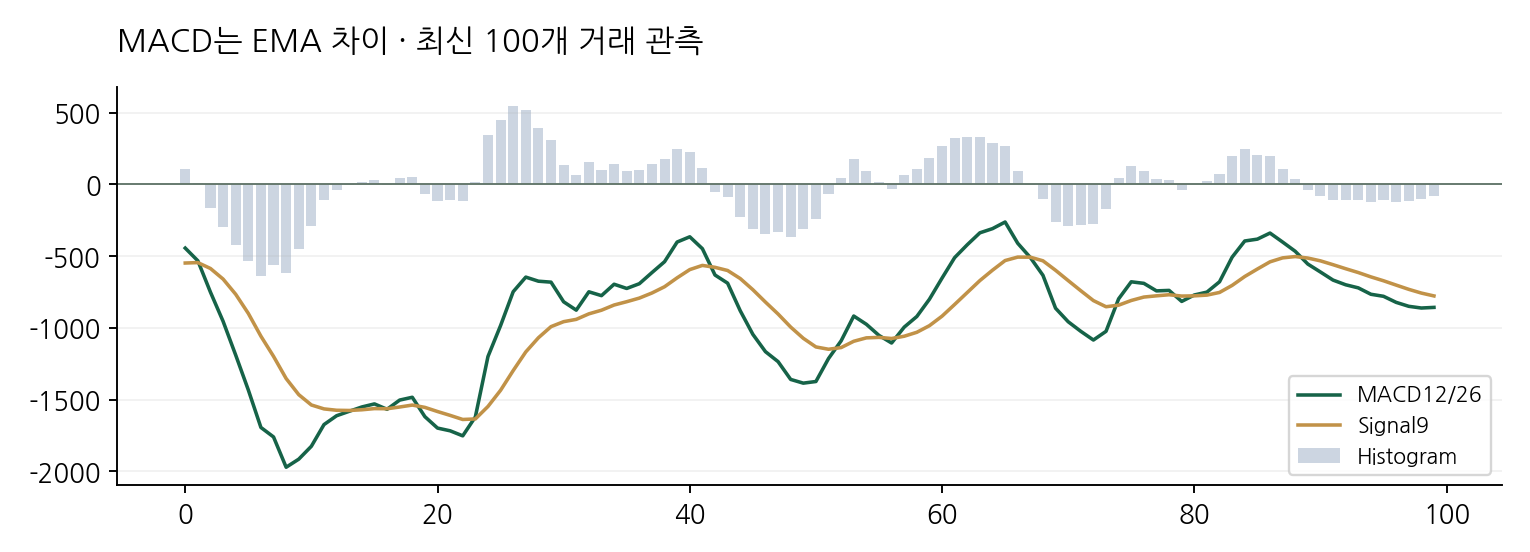
Wilder RSI14 36.99, MACD 히스토그램 -79.9원.
MACD -857.5원과 시그널 -777.6원의 차이는 단기·장기 EMA 간격의 변화다. 히스토그램이 양수라도 MACD 자체가 음수라면 약세 안의 속도 완화일 수 있다. RSI 30·70 기준을 확정 매매 신호로 쓰지 않는다.
반등 검증은 일회성 갭 상승보다 20일 평균 가격 유지, 거래량 동반, 다음 공시의 전망 확인을 함께 요구한다. 현재 지표는 300개 관측치의 마지막 값이며 다음 거래일에는 바뀐다.
| 지표 | 값 | 산식 |
|---|---|---|
| RSI14 | 36.99 | 상승/하락 변화량 Wilder 평활 |
| MACD | -857.5원 | EMA12 − EMA26 |
| Signal | -777.6원 | MACD EMA9 |
거래량·ATR: 가격 움직임의 비용
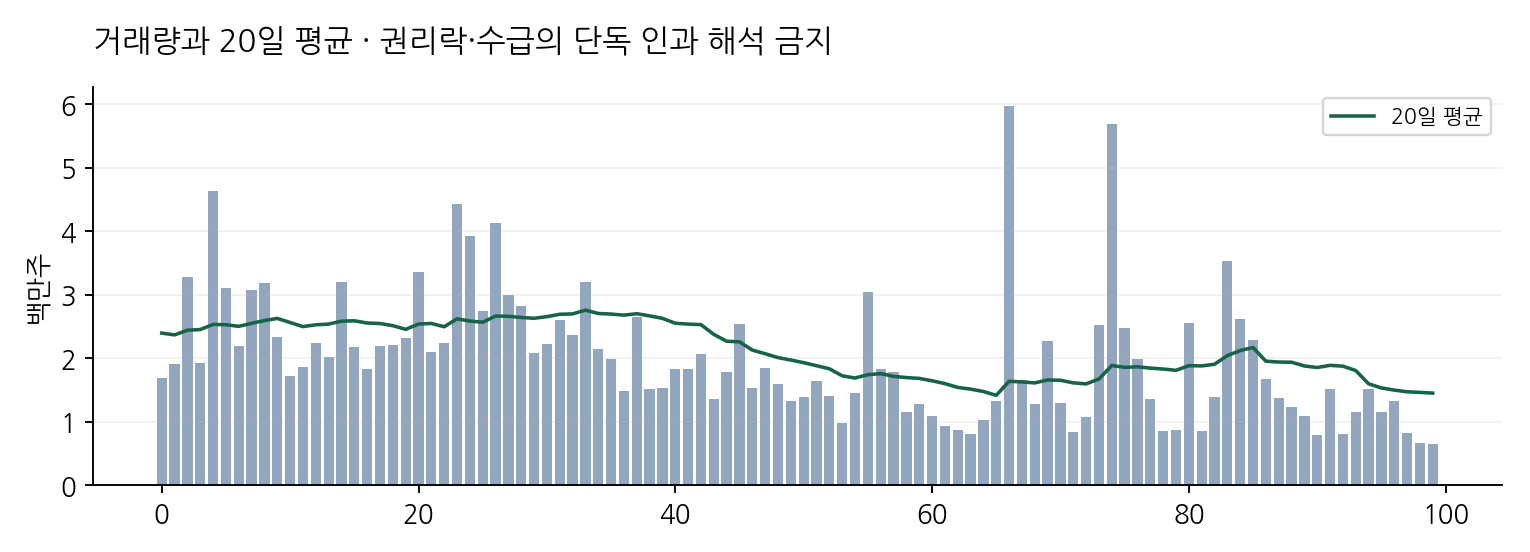
최근 거래량 647,691주 · 직전 20일 평균 대비 0.44배.
ATR14는 967원, 종가의 3.21%다. 전일 종가와 당일 고저가로 구한 True Range를 Wilder 방식으로 평활했다. 이 수치는 평균 변동 범위이며 손실 상한이나 하락 확률이 아니다.
20거래 관측 고가 35,325원·저가 29,800원은 실제 거래 범위다. 돌파나 이탈을 확인할 때 공시·권리 행사·지수 변동·거래량을 함께 살핀다. 특정 가격의 지지·저항 지속을 보장하지 않는다.
| 항목 | 관측 | 활용 |
|---|---|---|
| ATR14 | 967원 | 포지션 크기·변동 범위 참고 |
| 거래량 비율 | 0.44배 | 당일/직전20일평균 |
| 20일 가격 범위 | 29,800~35,325 | 권리락·공시 확인 |
상대 성과: 시장 방향과 기업 고유 변수 분리
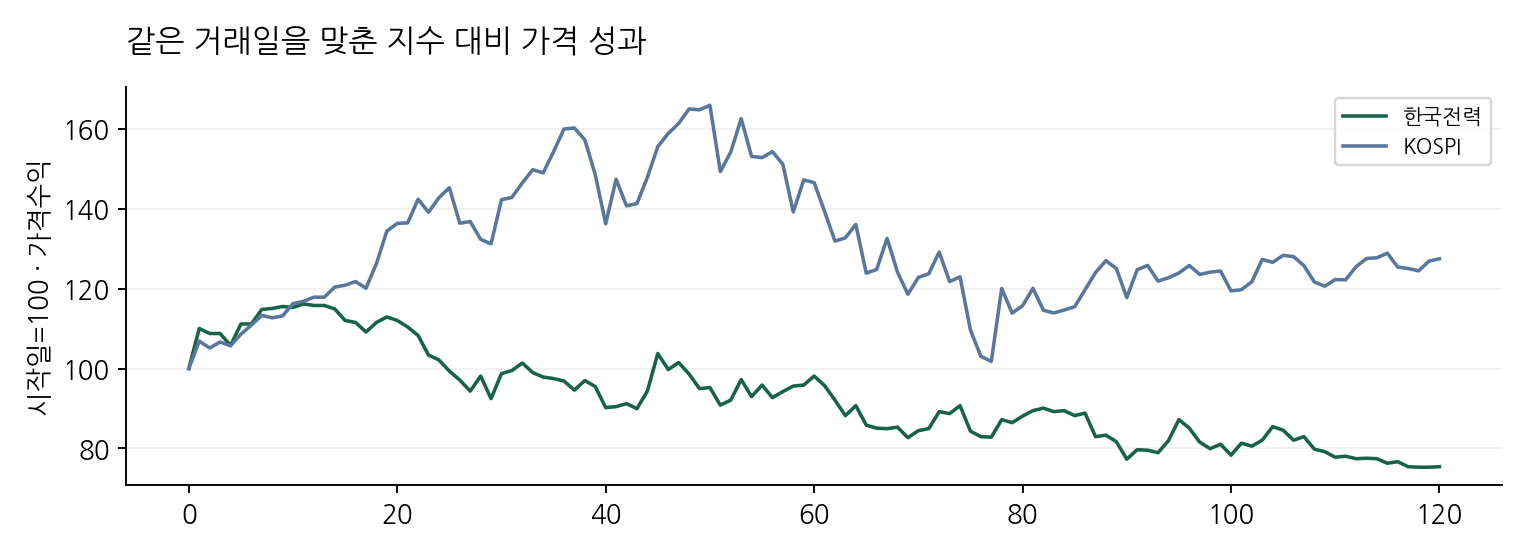
20거래 관측 상대성과 -10.40%p (KOSPI 대비).
20거래 관측 가격수익률은 종목 -3.68%, 지수 +6.72%다. 60거래 관측은 종목 -23.12%, 지수 -13.01%이며 두 값의 차이는 -10.10%p다. 시작·종료 거래일을 정확히 맞췄다.
차트는 121개 동일 거래일의 첫 값을 100으로 정규화한 가격 지수다. 배당·신주인수권·수수료·세금을 포함한 투자자 총수익과는 다르다. 시장을 이겼다는 이유만으로 자산의 저평가를 입증할 수 없다.
| 기간 | 종목 | 지수 | 차이 |
|---|---|---|---|
| 20거래 관측 | -3.68% | +6.72% | -10.40%p |
| 60거래 관측 | -23.12% | -13.01% | -10.10%p |
리스크: 가치가 훼손되는 경로
정책적으로 요금 조정이 비용 상승을 따라가지 못하는 위험
첫째, 정책적으로 요금 조정이 비용 상승을 따라가지 못하는 위험. 둘째, 유가·LNG·환율·SMP 급등과 원전 이용률 하락. 셋째, 대규모 부채·금융비용·망 투자로 회계이익이 현금 개선으로 이어지지 않음.
이익 감소가 현금전환·부채·주주환원·밸류에이션을 동시에 낮출 수 있다.
기술적 반등은 이 위험의 해소 증거가 아니다.
| 위험 | 관측 | 모델 수정 |
|---|---|---|
| 정책적으로 요금 조정이 비용 상승을 따라가지 못하는 위험 | 실적·수주/요금 | 매출·마진 |
| 유가·LNG·환율·SMP 급등과 원전 이용률 하락 | CAPEX·품질·가동률 | 배수·할인 |
| 대규모 부채·금융비용·망 투자로 회계이익이 현금 개선으로 이어지지 않음 | 원가·정책·재무 | CoE·P/B |
논리 수정 조건: 무엇을 보면 가정을 바꾸나
뉴스보다 모델 입력을 바꿀 증거를 찾는다.
기준 시나리오는 전기요금과 연료비조정, 유가·LNG·석탄·환율·SMP, 원전 이용률과 발전믹스, 판매량, 금융비용·설비투자·누적결손를 전제로 한다.
반복 실적과 현금전환이 확인되면 매출·마진 가정을 단계적으로 올리고, 수주 지연·정책 역풍·운전자본 악화가 보이면 즉시 낮춘다.
후속 공시는 기준일과 함께 반영하고 과거 보고서는 삭제하지 않는다.
| 조건 | 확인 자료 | 변경 |
|---|---|---|
| 상향 | 반복 실적+현금전환 | 매출/마진 |
| 하향 | 지연·원가·정책 악화 | 마진/배수 |
| 분모 | 신주·자사주·공기업 정책 | 주식수/BPS |
일정: 확정과 미확정을 분리
확정되지 않은 3Q 발표일을 꾸며내지 않는다.
2026년 3Q 정기보고서 법정 제출기한은 회사 실적발표일과 같지 않다. 회사 공지 전 날짜는 미확정이다.
분기 요금·연료비조정단가, 원전 이용률, SMP, 부채·금융비용을 확인한다.
확정 일정은 회사 IR·DART가 게시할 때만 갱신한다.
| 상태 | 사건 | 확인 |
|---|---|---|
| 확정 | 2026 반기보고서 공시 완료 | S2/S3 |
| 관찰 | 다음 분기 운영변수 | 회사 IR |
| 미확정 | 3Q 실적발표 정확한 날짜 | 공식 공지 대기 |
자료 확보의 경계: 원문·목록·미확보
자료 공백도 분석 결과다.
실제 읽은 증권사 원문은 미래에셋증권 · 삼성증권 · KB증권의 3기관입니다. 발행일과 형식이 다른 비교 표본이며 시장 전체 최신 컨센서스가 아닙니다. 목록·요약만으로 원문 기관 수를 늘리지 않았습니다.
공식 IR·DART를 우선했고 증권사 차트·표를 복사하지 않았다. 사실 비교표와 차트는 보존한 관측자료로 다시 계산했다.
현금흐름·순차입금 세부와 일부 최신 증권사 원문은 미확보다. 이를 보강하기 전 EV·DCF 정밀 목표가처럼 표현하지 않는다.
| 범주 | 확보 | 처리 |
|---|---|---|
| 공식 | 회사 IR·DART | 실적 기준 |
| 증권사 | 미래에셋증권 · 삼성증권 · KB증권 | 기관 수 정직 표기 |
| 미확보 | 세부 CF·일부 원문 | 모델에서 제외 |
방법론·출처·한계
웹과 PDF는 같은 구조화 데이터를 사용한다.
가격은 2026-10-02까지 300개 일별 OHLCV, 재무는 2026-06-30 공식 반기 기준이다. SMA20/60/120, Wilder RSI14·ATR14, MACD12/26/9, 거래량과 KOSPI 동일 거래일 상대성과를 코드로 계산했다.
본 자료는 정보 제공 목적의 AI 기업분석이며 특정 금융상품의 매수·매도를 권유하지 않는다. 투자 판단과 결과는 투자자 본인에게 귀속된다.
| 범주 | 기준 | 한계 |
|---|---|---|
| 가격 | 네이버 300개 관측 | 거래소 수정주가 대조 미완료 |
| 재무 | 회사 IR·DART | 후속 정정 가능 |
| 가치 | 자체 조건부 산식 | 정밀 목표가 아님 |
원문과 데이터 출처
증권사 원문과 차트는 복제해 배포하지 않습니다. 아래 원문 링크에서 해당 기관의 자료를 확인할 수 있습니다.
2026-05-13 · 1Q 연결 매출 24.3985조원·영업이익 3.7842조원
2026-08-12 · H1 연결 매출 46.317339조원·영업이익 4.912721조원·순이익 2.796544조원
2026-10-05 · 요금·전력판매·IR 후속 공지 원문 경로
2026-03-05 · 실제 읽은 6쪽 PDF; 4Q25 리뷰·요금·연료비·P/B
2026-03-11 · 실제 읽은 8쪽 PDF; 원전·유가·P/B
2026-05-13 · 실제 읽은 PDF; 1Q 잠정 실적과 이익 변화
최종 2026-10-02 · 실제 300개 OHLCV 관측; 거래소 수정주가 대조 미완료
최종 2026-10-02 · 실제 300개 OHLCV 관측; 배당 총수익 대조 미완료
가격 데이터 공급 페이지의 숫자는 거래소 시세와 다를 수 있습니다. 수정주가·기업행위 반영 여부를 확인하지 못했습니다. 이번 판의 계산 기준과 관측값을 보존합니다.
이 보고서는 2026.10.05 작성본입니다. 향후 보고서는 종목 허브에 별도 날짜로 축적합니다.